Zamknięcie miesiąca w JDG — dokumenty, ZUS, PIT i VAT krok po kroku
Zamknięcie miesiąca w jednoosobowej działalności to sprawdzenie dokumentów, uzgodnienie ewidencji, przygotowanie rozliczeń i dopilnowanie płatności oraz wysyłek. Najłatwiej przejść przez te czynności zawsze w tej samej kolejności. Dzięki temu brak faktury albo niepotwierdzona wysyłka JPK pozostają widoczne, zanim uznasz miesiąc za rozliczony.
Poniższa checklista dotyczy JDG na skali podatkowej, podatku liniowym lub ryczałcie. Obejmuje własne rozliczenia przedsiębiorcy. Zatrudnianie pracowników, transakcje zagraniczne i procedury szczególne mogą wymagać dodatkowych dokumentów oraz terminów.
1. Zbierz dokumenty i wyjaśnij braki
Zacznij od porównania dokumentów z tym, co rzeczywiście wydarzyło się w firmie. Przygotuj faktury sprzedaży i zakupów, korekty, raporty sprzedaży, wyciąg bankowy oraz dowody opłacenia składek. Sprawdź także dokumenty otrzymane poza KSeF.
- Kompletność: czy każda wykonana usługa i sprzedaż mają właściwy dokument, a wszystkie firmowe zakupy są wyjaśnione?
- Dane: czy zgadzają się strony transakcji, numery, daty, kwoty i waluta?
- Duplikaty: czy ten sam zakup nie trafił do programu raz z KSeF, a drugi raz z PDF lub zdjęcia?
- Cel wydatku: czy wiadomo, czego dotyczy zakup i jaki ma związek z działalnością?
- Odczyt dokumentu: czy dane rozpoznane ze zdjęcia lub PDF zgadzają się z oryginałem?
W Księgowej JDG do porządkowania zakupów służy Skrzynka dokumentów. Można w niej sprawdzić oryginał, wyjaśnić wątpliwości i śledzić obieg dokumentu. Akceptacja wydatku przez właściciela firmy i jego kwalifikacja księgowa to osobne czynności.
2. Sprawdź KPiR albo ewidencję przychodów
Na skali i podatku liniowym przejrzyj zapisy przychodów oraz kosztów w KPiR. Na ryczałcie sprawdź przypisanie przychodów do właściwych stawek. Sama obecność faktury w programie nie przesądza o jej prawidłowym ujęciu w ewidencji.
Porównaj podsumowania z dokumentami źródłowymi. Wyjaśnij nietypowe różnice, korekty i brakujące zapisy. Jeśli masz środki trwałe, sprawdź również odpisy przypadające na rozliczany miesiąc. Zasady prowadzenia księgi opisuje poradnik o KPiR.
Datę ujęcia przychodu, kosztu i VAT ustal zgodnie z zasadami właściwymi dla danej transakcji oraz metody rozliczenia. Data przelewu jest pomocna przy uzgadnianiu płatności, ale sama nie wyznacza okresu księgowania każdego dokumentu.
3. Przygotuj ZUS DRA i sprawdź okres składki zdrowotnej
Zweryfikuj wariant ZUS, prawo do ulg, okres ubezpieczenia oraz dane potrzebne do wyliczenia składki zdrowotnej. Na skali i podatku liniowym miesięczna podstawa zdrowotnej opiera się na dochodzie z miesiąca poprzedzającego miesiąc, za który rozliczasz składkę. Szczegóły tej reguły potwierdza ZUS w odpowiedziach dotyczących składki zdrowotnej.
Przykład: zdrowotna za październik 2026 na skali lub liniowym uwzględnia dochód września, z zastosowaniem właściwych zasad i minimum. Dokumenty rozliczeniowe za październik oraz składki przedsiębiorcy mają termin 20 listopada 2026. Na ryczałcie podstawę zdrowotnej ustalasz według odrębnych reguł opisanych w poradniku o składce zdrowotnej.
Księgowa JDG przygotowuje dane do DRA w PDF. Zweryfikuj je i złóż wymagane dokumenty przez właściwe narzędzie ZUS. Następnie sprawdź wynik wysyłki. Pobranie PDF i wykonanie przelewu nie zastępują złożenia dokumentów rozliczeniowych.
4. Sprawdź zaliczkę PIT albo ryczałt
Po uzgodnieniu ewidencji przejrzyj obliczenie podatku dla swojej formy opodatkowania. Sprawdź dane narastająco, wcześniejsze zaliczki i odliczenia, do których masz prawo. Rozróżniaj składki należne za miesiąc od faktycznie zapłaconych: znaczenie dla odliczenia może mieć data zapłaty.
Przy rozliczeniu miesięcznym termin wpłaty zaliczki PIT lub ryczałtu to co do zasady 20. dzień następnego miesiąca. Przy uprawnieniu do rozliczenia kwartalnego podatek wpłacasz do 20. dnia miesiąca po kwartale. Zasady opisuje MF dla skali podatkowej oraz ryczałtu.
Przed przelewem sprawdź kwotę faktycznie do zapłaty, swój mikrorachunek podatkowy, symbol płatności i okres. Jeżeli wyliczenie nie daje podatku do wpłaty, zachowaj podsumowanie, które wyjaśnia ten wynik.
5. Uzgodnij VAT i przygotuj JPK
Jeśli jesteś czynnym podatnikiem VAT, sprawdź rejestry sprzedaży i zakupów, prawo do odliczenia, korekty i nadwyżkę z poprzedniego okresu. Następnie przygotuj JPK_V7M albo JPK_V7K zgodnie ze swoim sposobem rozliczenia.
Kwartalny VAT nadal wymaga miesięcznej wysyłki ewidencji. Za pierwsze dwa miesiące kwartału JPK_V7K obejmuje część ewidencyjną. Za trzeci miesiąc zawiera ewidencję tego miesiąca i deklarację za cały kwartał. Termin wysyłki przypada co do zasady na 25. dzień następnego miesiąca. Zobacz instrukcję MF dotyczącą JPK_VAT z deklaracją.
W Księgowej JDG plik JPK pobierasz, sprawdzasz, podpisujesz i wysyłasz w narzędziu Ministerstwa Finansów. Po przyjęciu pobierz UPO i zachowaj je razem z wysłanym plikiem. Oddzielnie wykonaj przelew VAT, jeśli z rozliczenia wynika kwota do zapłaty.
Firma zwolniona z VAT co do zasady nie składa regularnego JPK_V7. Nie oznacza to jednak braku wszystkich obowiązków VAT: zakup usług z zagranicy lub inne szczególne transakcje wymagają osobnej oceny.
Przykład: rozliczenie października 2026
Dla aktywnej JDG, bez szczególnych wyjątków, podstawowe terminy wyglądają następująco:
| Obowiązek | Termin |
|---|---|
| Dokumenty ZUS i składki przedsiębiorcy za październik | 20 listopada 2026 (piątek) |
| PIT lub ryczałt za październik przy rozliczeniu miesięcznym | 20 listopada 2026 (piątek) |
| JPK_V7M i ewentualna zapłata miesięcznego VAT za październik | 25 listopada 2026 (środa) |
| Część ewidencyjna JPK_V7K za październik | 25 listopada 2026 (środa) |
Październik jest pierwszym miesiącem IV kwartału, więc samo rozliczenie kwartalne nie tworzy odrębnej płatności PIT, ryczałtu ani VAT za ten miesiąc. Nadal trzeba prowadzić ewidencje i wykonać odpowiednie miesięczne obowiązki ZUS oraz JPK.
Jeżeli standardowy termin wypada w sobotę lub dzień ustawowo wolny od pracy, przesuwa się na kolejny dzień po dniach wolnych. Terminy ZUS potwierdza informacja ZUS o rozliczaniu i opłacaniu składek. Pozostałe daty znajdziesz w kalendarzu przedsiębiorcy.
6. Zachowaj potwierdzenia i sprawdź checklistę
Przed zakończeniem pracy sprawdź osobno dokumenty, płatności i wysyłki:
- Dokumenty są kompletne, a pytania dotyczące zakupów i sprzedaży wyjaśnione.
- KPiR lub ewidencja przychodów oraz wymagane rejestry VAT zostały sprawdzone.
- Wyliczenia ZUS i podatków uwzględniają właściwe okresy i dane.
- Wymagane deklaracje i pliki zostały przyjęte; potwierdzenia są zapisane.
- Przelewy zostały wykonane na prawidłowe rachunki i za właściwe okresy.
- Masz kopię dokumentów, podsumowań i potwierdzeń pozwalającą odtworzyć rozliczenie.
Jeżeli po zamknięciu pojawi się korekta lub brakujący dokument, ustal właściwy okres ujęcia i potrzebę poprawienia wcześniejszych rozliczeń. Zachowaj poprzednią wersję oraz informację o przyczynie zmiany.
Jak pomaga Asystent miesiąca w Księgowej JDG
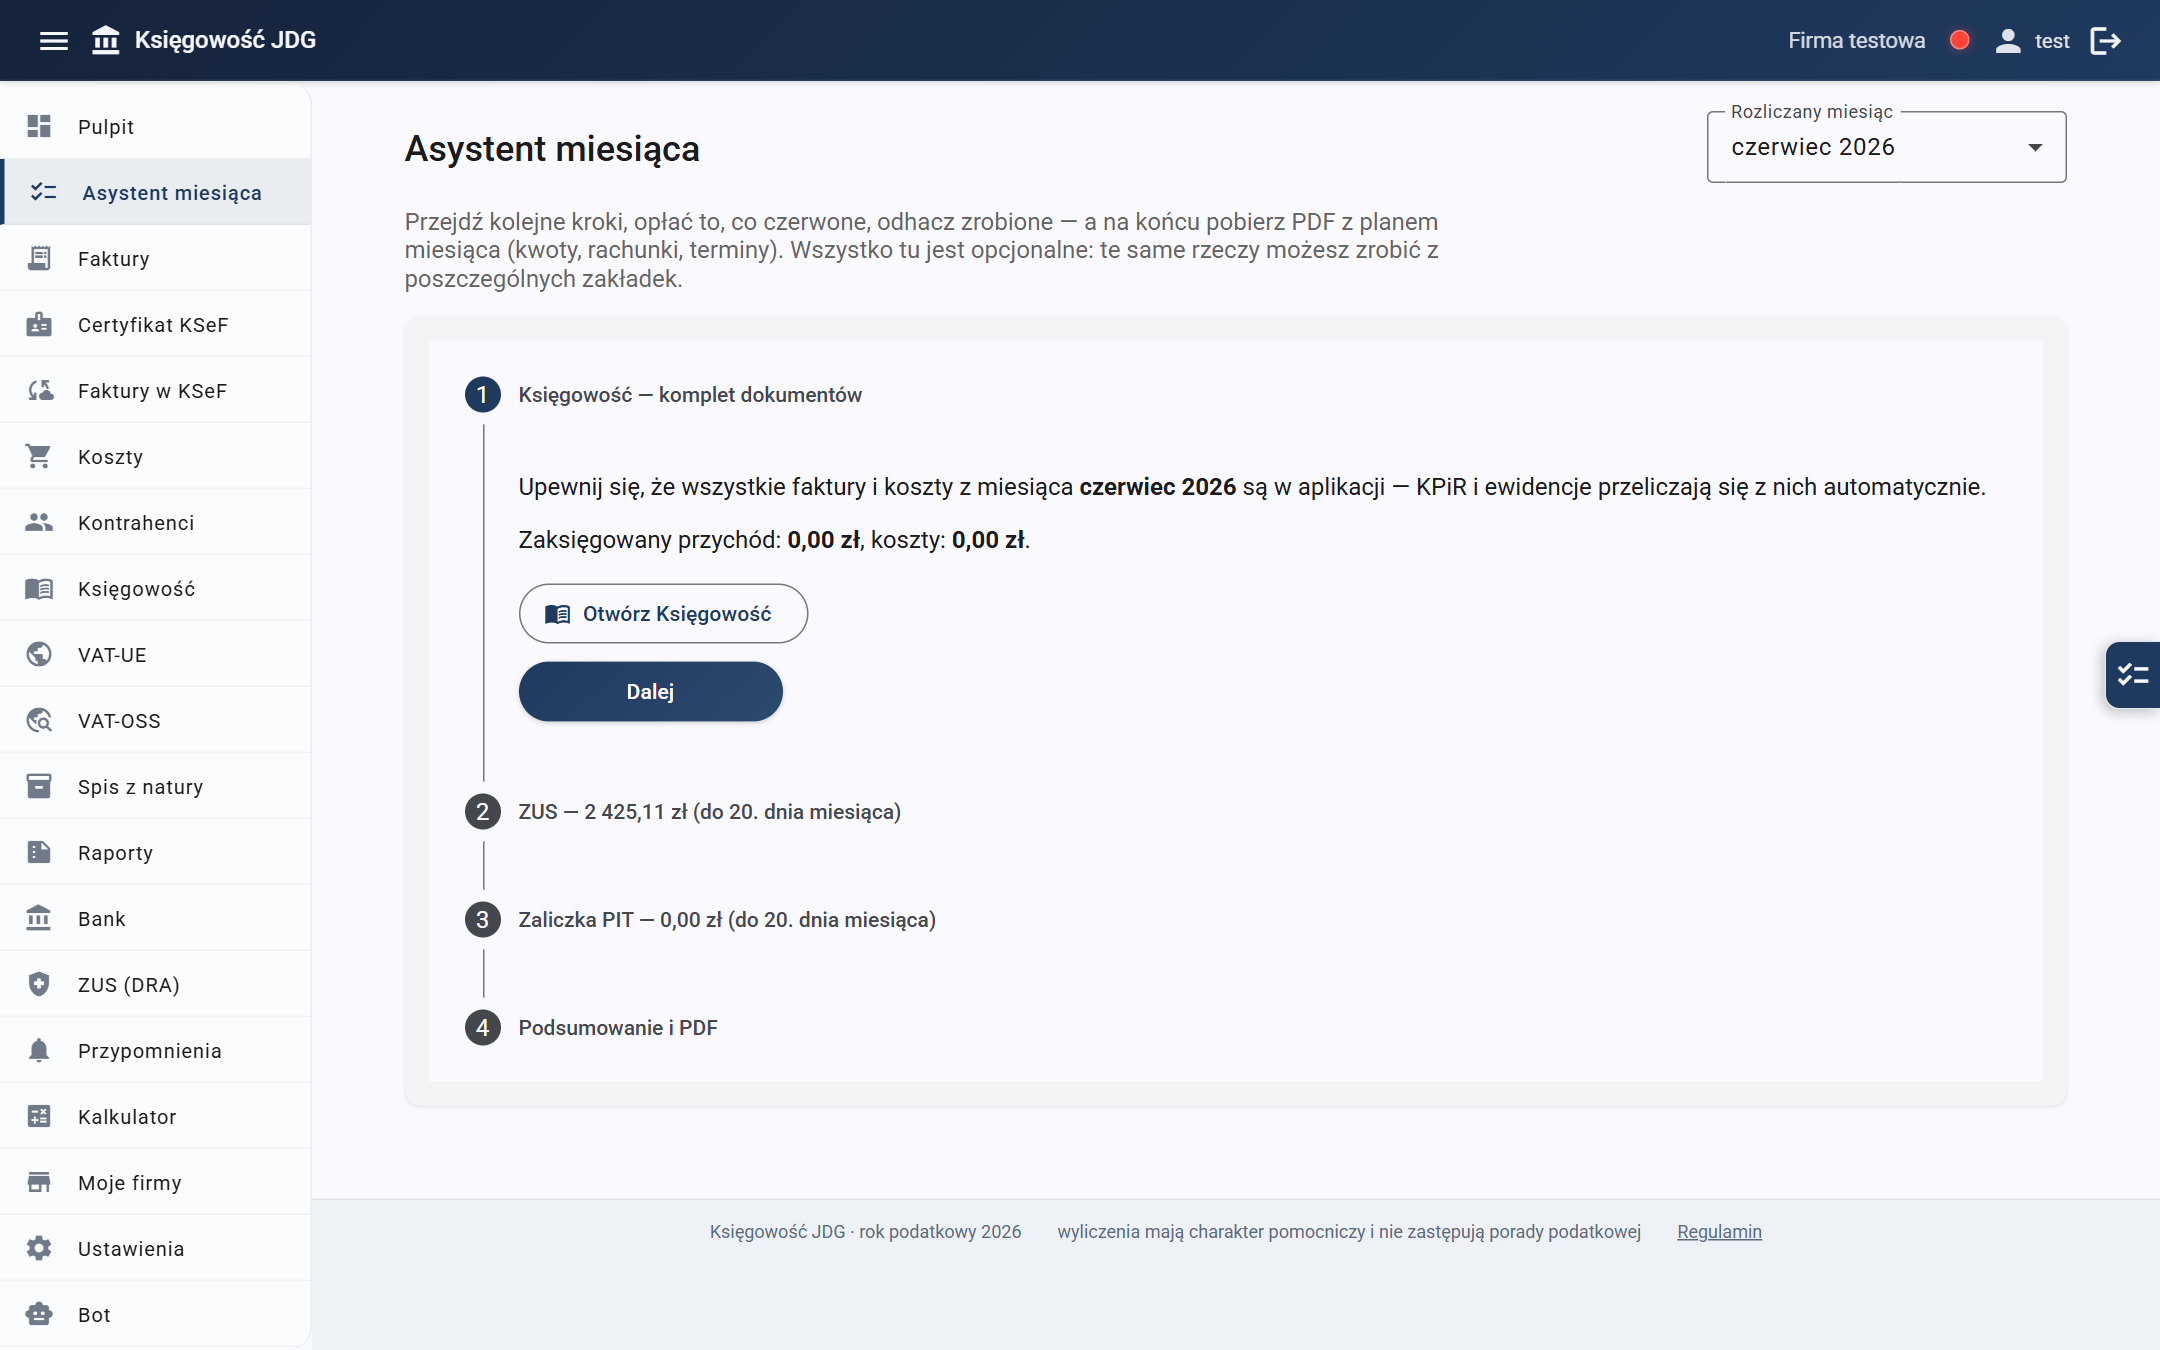
W Asystencie miesiąca wybierasz okres i przechodzisz przez dokumenty, ZUS, PIT, VAT oraz podsumowanie. Widzisz kwoty, terminy i postęp płatności. Możesz przygotować plan w PDF oraz paczkę z dokumentami rozliczenia, zależnie od dostępnego zakresu planu.
Plan Podstawowy jest wersją demonstracyjną z ewidencjami i wyliczeniami pomocniczymi. Pliki JPK, paczki księgowe i integracja z KSeF należą do Planu Pełnego. Aktualny zakres znajdziesz w opisie funkcji aplikacji, a cenę przed zakupem.
Podstawa prawna i źródła
Stan prawny zweryfikowany na 30 października 2026. Przy korzystaniu z ustaw sprawdź tekst ujednolicony i zmiany obowiązujące w rozliczanym okresie.
- Ustawa o podatku dochodowym od osób fizycznych — art. 24a (ewidencje) i art. 44 ust. 6 (terminy zaliczek).
- Ustawa o zryczałtowanym podatku dochodowym — art. 15 (ewidencja) i art. 21 ust. 1 oraz 1a (terminy wpłat).
- Ustawa o podatku od towarów i usług — art. 99, 103 i 109 (deklaracje, płatności i ewidencja VAT).
- Ustawa o systemie ubezpieczeń społecznych — art. 47 ust. 1 pkt 3 (termin dokumentów i składek JDG).
- Ustawa o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych — art. 81 (podstawa składki zdrowotnej).
- Ordynacja podatkowa — art. 12 § 5 (przesunięcie terminu podatkowego przypadającego w sobotę lub święto).
Objaśnienia MF i ZUS są podlinkowane przy odpowiednich krokach. Materiał ma charakter informacyjny; nietypowe zdarzenia wymagają oceny na podstawie dokumentów konkretnej firmy.
Sprawdź Asystenta miesiąca, ewidencje i dostępne dokumenty w Księgowej JDG.
Sprawdź dostęp